
Pular para o conteúdo principal

VEROT

Menu
  • Início
  • Sobre
  • Soluções
    • VEROT RTC
    • RECUPERAÇÃO DE CRÉDITOS
    • PREVIDENCIÁRIO
    • SOCIETÁRIO
    • CONSULTORIA TÉCNICA (BPO)
  • E-books
  • Blog
  • Contato
Menu
  • Início
  • Sobre
  • Soluções
    • VEROT RTC
    • RECUPERAÇÃO DE CRÉDITOS
    • PREVIDENCIÁRIO
    • SOCIETÁRIO
    • CONSULTORIA TÉCNICA (BPO)
  • E-books
  • Blog
  • Contato
Whatsapp
  • COSIT nº 52/2026, exclusão do ICMS-ST da base do PIS/COFINS, Recuperação de créditos, Reforma Tributária
  • maio 8, 2026

A Receita Federal confirmou o direito à exclusão do ICMS-ST da base do PIS/COFINS e abriu uma janela de recuperação retroativa de 5 anos

A Solução de Consulta COSIT nº 52/2026 encerrou uma das maiores incertezas do planejamento tributário de empresas no varejo e na distribuição.

A exclusão do ICMS-ST da base de cálculo do PIS e da COFINS, que até então dependia de posicionamento judicial, agora tem o aval formal da Receita Federal.  

Para escritórios de contabilidade e consultoria que atendem esse segmento, isso representa uma das maiores janelas de recuperação tributária dos últimos anos com segurança jurídica, critério de cálculo definido e prazo de retroatividade de 5 anos. 

O que a COSIT 52/2026 estabelece 

A Solução de Consulta acompanha o entendimento do Tema 1.125 do STJ e formaliza duas definições centrais: 

O ICMS-ST não é receita do contribuinte substituído: 
Por isso, não compõe a base de cálculo do PIS e da COFINS. O valor a ser excluído é o montante do ICMS-ST destacado na nota fiscal de entrada emitida pelo substituto tributário.

O ICMS da compra não é excluível: 
Como o ICMS incidente na aquisição está vinculado à receita do fornecedor, sua exclusão da base do PIS/COFINS pelo adquirente é considerada um aproveitamento irregular. Essa prática gera riscos imediatos de autuação, desaprovação de créditos e multas. 

Com a regra definida, o Fisco também passa a ter critério objetivo para fiscalizar. Empresas que realizaram exclusões sem essa distinção técnica estão expostas. 

 A fundamentação agora é sólida, pois a Receita Federal curvou-se ao entendimento do Tema 1.125 do STJ, estabelecendo que o valor a ser excluído é exatamente o montante do ICMS-ST destacado na nota fiscal de entrada emitida pelo substituto.  

Por se tratar de uma Solução de Consulta oficial, o contribuinte passa a contar com um verdadeiro “escudo administrativo” para realizar essa recuperação com total segurança jurídica e sem o receio de sofrer autuações. 

A oportunidade para os seus clientes varejistas e distribuidores 

 Empresas no varejo e na distribuição que recolheram PIS/COFINS sobre o ICMS-ST nos últimos 5 anos têm direito à recuperação retroativa desses valores. O impacto é direto. 

  • Redução da carga tributária efetiva; 
  • Aumento de margem líquida; 
  • Geração de liquidez a partir de um ativo que já existe na operação. 

Em mercados de margens apertadas, como o varejo, essa recuperação representa vantagem competitiva real, sem necessidade de interferir em preço ou estrutura operacional. 

O desafio está na execução 

 Identificar e desincorporar corretamente o ICMS-ST em cada nota fiscal de entrada, de forma retroativa, é um trabalho de volume elevado e risco técnico alto: 

  • Cruzar milhares de notas fiscais de entrada dos últimos 5 anos; 
  • Isolar o ICMS-ST destacado em cada item, separando do ICMS da compra; 
  • Retificar as apurações de PIS/COFINS período a período; 
  • Gerar a EFD-Contribuições retificadora pronta para transmissão. 

Fazer isso manualmente ou em planilhas é lento, propenso a erro e expõe o escritório a responder por aproveitamentos indevidos. 

Como a VEROT resolve tudo isso de forma fácil 

A plataforma lê os SPEDs e XMLs, identifica o ICMS-ST destacado em cada operação e segrega automaticamente o que é elegível para exclusão conforme a COSIT 52/2026, eliminando o risco de confusão com o ICMS da compra. 
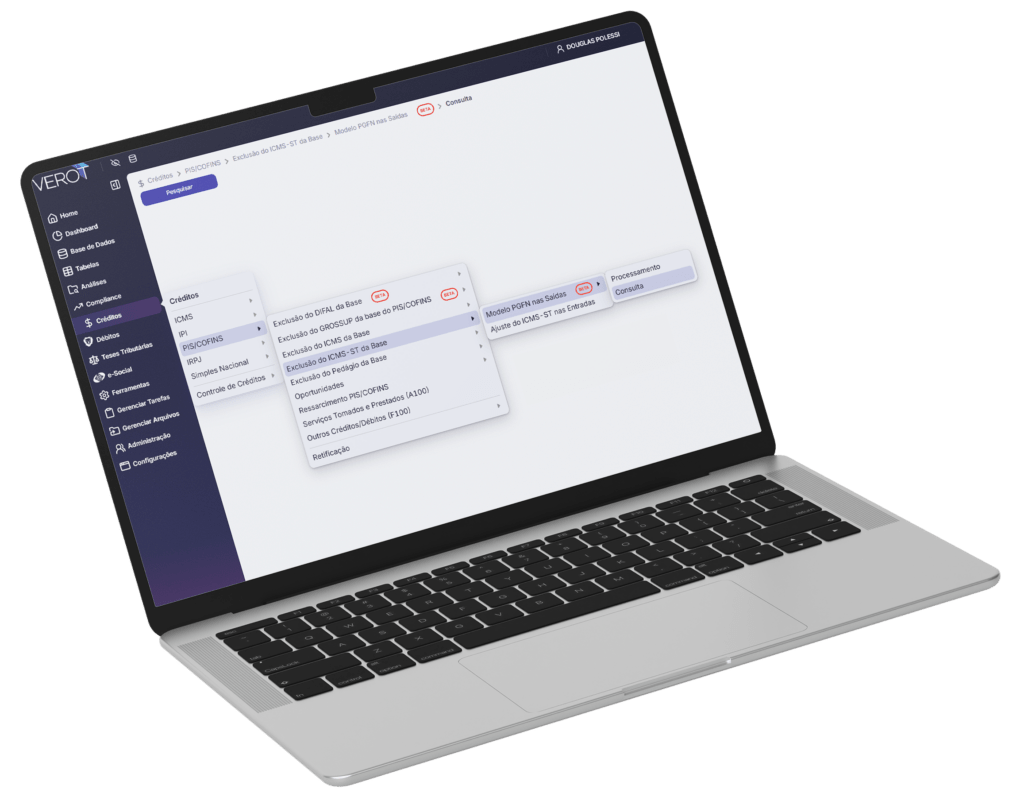

Identificação item a item com memória de cálculo: cada exclusão é documentada com fundamentação jurídica e trilha auditável, sustentável em eventual fiscalização. 

Geração da EFD-Contribuições retificadora: o sistema entrega o arquivo pronto para transmissão, reduzindo o trabalho de semanas para horas. 

Dashboard de recuperação: visualização do impacto financeiro total (retroativo e prospectivo), pronta para ser apresentada ao cliente industrial. 


O crédito está nas notas fiscais dos seus clientes. A segurança jurídica acaba de ser confirmada pela Receita Federal. 

A VEROT estrutura a execução com rastreabilidade e escala, transformando uma janela de oportunidade com prazo definido em resultado financeiro concreto para os escritórios e seus clientes. 

Fale com o nosso time de especialistas e descubra o potencial dentro da sua carteira. 
Últimos Blogs

classtrib

ClassTrib: o que é, como consultar e os erros que travam a NF-e em 2026

  • outubro 14, 2026
Da consulta à tabela oficial à parametrização do emissor, conheça os cuidados com o cClassTrib que ajudam a prevenir rejeições e inconsistências fiscais.
  • classtrib
Leia mais
simples nacional 2027

Simples Nacional 2027: novos prazos para opção e para IBS e CBS

  • outubro 6, 2026
Empresas têm até 15 de outubro de 2026 para solicitar ingresso no Simples Nacional e até 30 de outubro para escolher a apuração regular de IBS e CBS, com efeitos em 2027.
  • escritórios contábeis, ibs e cbs, planejamento tributário, prazos do Simples Nacional, Reforma Tributária, regime regular de IBS e CBS, regularização de pendências, Simples Híbrido, simples nacionak 2027, Verot RTC
Leia mais

Créditos previdenciários: como identificar oportunidades a partir dos dados do eSocial

  • setembro 28, 2026
Descubra como identificar créditos previdenciários a partir dos dados do eSocial, analisar oportunidades e fortalecer o compliance previdenciário com o Verot Prev.
  • eSocial, Oportunidades Créditos Previdenciários, Previdenciário, Recuperação de Créditos Previdenciários, Verot Prev, Webinar
Leia mais
VEROT SOLUÇÕES EM TECNOLOGIA
E SERVIÇOS LTDA
CNPJ: 36.701.896/0001-83
Sky Galleria - Av. Bailarina Selma
Parada, 505 1º andar, JD. Madalena,
Campinas-SP, 13091- 605
Linkedin Instagram Spotify Youtube
CONTATO
POLÍTICA DE PRIVACIDADE
POLÍTICA DE COOKIES
contato@verot.com.br
INÍCIO
BLOG
E-BOOKS
SOBRE

Verot, 2026. Todos os direitos reservados

VEROT SOLUÇÕES EM TECNOLOGIA
E SERVIÇOS LTDA.

CNPJ: 36.701.896/0001-83

Sky Galleria - Av. Bailarina Selma
Parada, 505 - 1º andar JD. Madalena,
Campinas-SP, 13091-605
contato@verot.com.br
(19) 3234-0543
Linkedin Instagram Spotify Youtube
Sky Galleria - Av. Bailarina Selma
Parada, 505 - 1º andar JD. Madalena,
Campinas-SP, 13092-599
contato@verot.com.br
(19) 3234-0543
Linkedin Instagram Spotify Youtube
CONTATO
TERMOS E CONDIÇÕES
POLÍTICA DE COOKIES
INÍCIO
SOBRE
E-BOOKS
BLOG

Verot, 2026. Todos os direitos reservados

Gerenciar consentimento
Para proporcionar uma melhor experiência, usamos tecnologias como cookies para armazenar e/ou acessar informações do dispositivo. O consentimento com essas tecnologias nos permite processar dados como comportamento da navegação ou IDs exclusivos neste site. O não consentimento ou a revogação do consentimento pode afetar negativamente determinados recursos e funções.
Funcional Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para o objetivo legítimo de permitir o uso de um serviço específico explicitamente solicitado pelo assinante ou usuário, ou para o único objetivo de realizar a transmissão de uma comunicação por uma rede de comunicações eletrônicas.
Preferências
O armazenamento ou acesso técnico é necessário para o objetivo legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento técnico ou o acesso que é usado exclusivamente com objetivos de estatística. O armazenamento ou acesso técnico que é usado exclusivamente para fins de estatísticas anônimas. Sem uma intimação, conformidade voluntária do seu provedor de serviços de internet ou registros adicionais de terceiros, as informações armazenadas ou coletadas apenas com esse objetivo geralmente não podem ser usadas para identificar você.
Marketing
O armazenamento ou acesso técnico é necessário, para criar perfis de usuário para enviar publicidade, ou para rastrear o usuário em um site ou em vários sites com objetivos de marketing semelhantes.
  • Gerenciar opções
  • Gerenciar serviços
  • Gerenciar {vendor_count} fornecedores
  • Leia mais sobre esses objetivos
Ver preferências
  • {title}
  • {title}
  • {title}